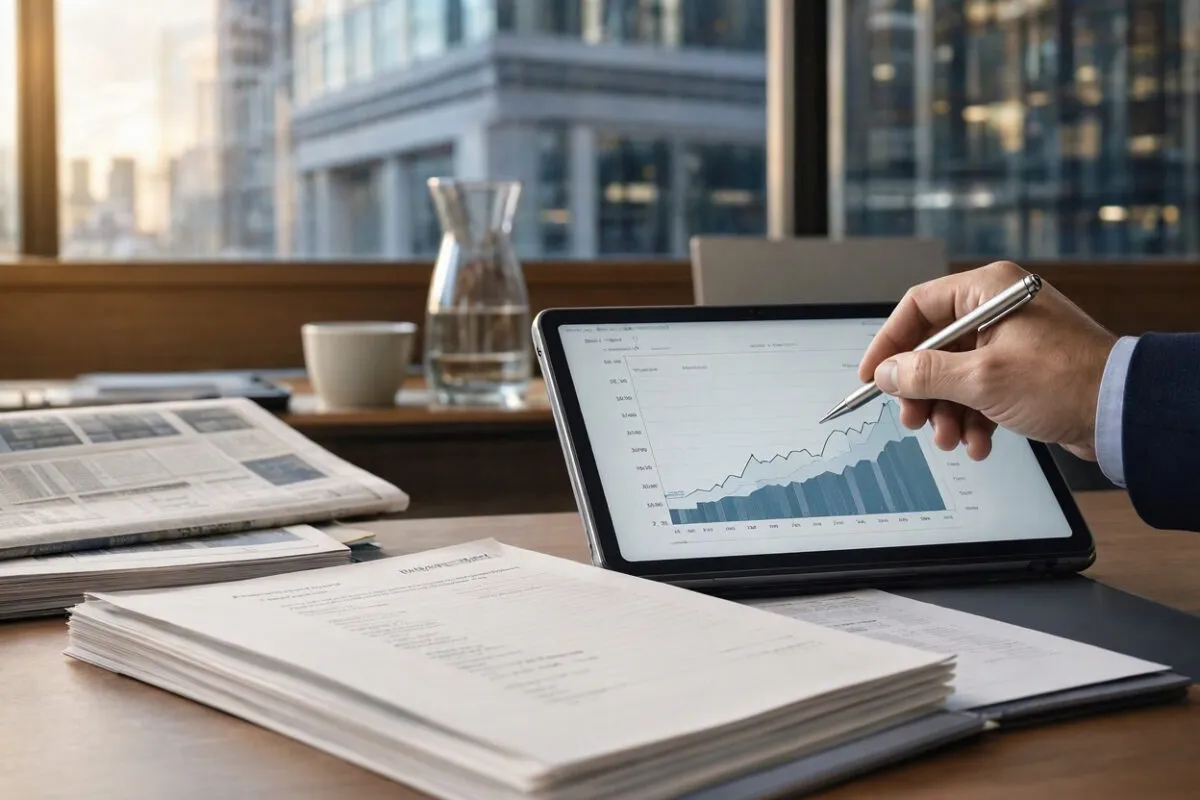
Durante más de una década, los mercados financieros globales estuvieron marcados por la era de los tipos de interés extremadamente bajos e incluso negativos. En aquel contexto de liquidez abundante, los gestores de fondos, bancos centrales y grandes inversores institucionales se vieron obligados a asumir riesgos elevados para obtener rendimientos aceptables. Las acciones tecnológicas de alta volatilidad, el capital de riesgo y los activos alternativos concentraron las mayores entradas de capital. Sin embargo, el endurecimiento de la política monetaria llevado a cabo por los principales bancos centrales internacionales para contener la presión inflacionaria ha reconfigurado por completo el mapa de las inversiones globales, devolviendo a los activos de deuda tradicional un protagonismo que se consideraba olvidado.
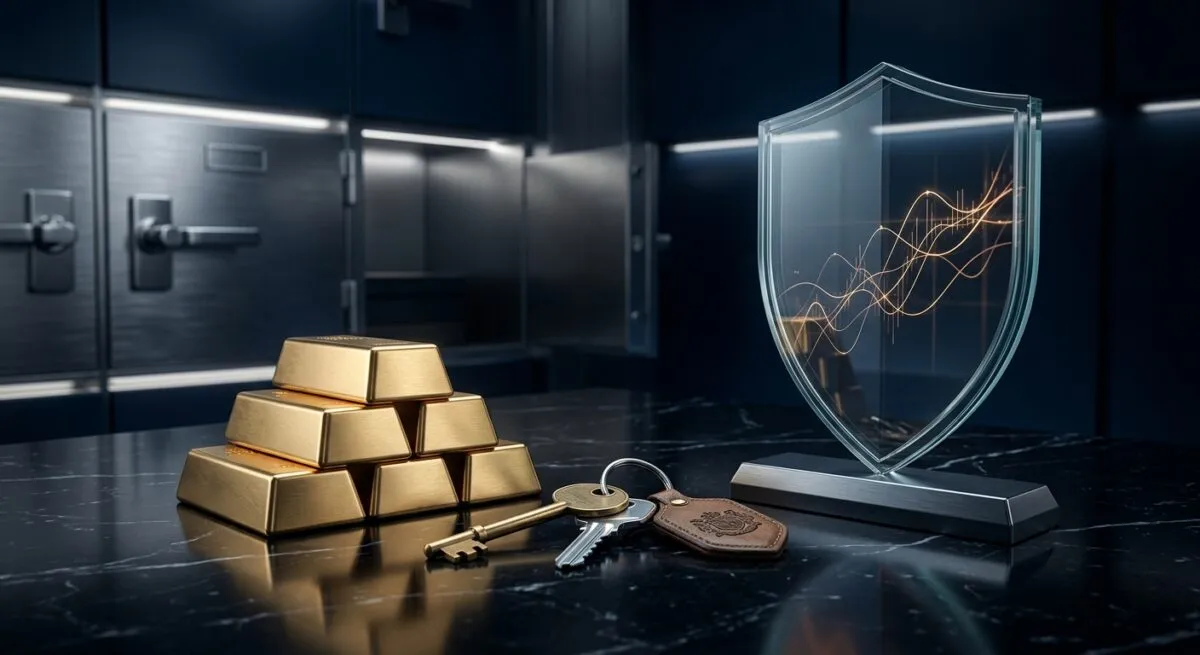
Esta transformación de los mercados ha consolidado una tendencia caracterizada como la tolerancia cero al riesgo. Frente a la incertidumbre geoeconómica, los cambios en los ciclos de crecimiento global y la volatilidad de los mercados accionarios, los administradores de grandes patrimonios están reorganizando sus carteras con una prioridad clara, es decir, preservar el capital mediante instrumentos de renta fija de máxima calificación crediticia.
El atractivo de los cupones reales y la recomposición de los portafolios
El cambio en la estrategia de inversión responde a un factor elemental de la matemática financiera, es decir, la reaparición de rendimientos reales positivos. Por primera vez en muchos años, los bonos del tesoro de economías avanzadas y la deuda corporativa con grado de inversión ofrecen cupones que no solo protegen el poder adquisitivo frente a la inflación, sino que proporcionan un flujo de ingresos predecible y constante sin necesidad de asumir volatilidades extremas.
Esta realidad ha reactivado el interés por la clásica distribución de cartera de sesgo conservador. Los fondos de pensiones y las compañías de seguros, que cuentan con compromisos financieros de largo plazo con sus beneficiarios, han encontrado en la renta fija el instrumento ideal para calzar sus pasivos futuros. La capacidad de asegurar rendimientos nominales elevados durante varios años a través de títulos soberanos de alta liquidez permite a los grandes institucionales construir una base financiera sólida que reduce la necesidad de especular en mercados variables.
Sobre esta recomposición estructural de las inversiones globales y el regreso de los instrumentos de deuda de máxima calidad a la vanguardia financiera, el cofundador de la gestora global de inversiones PIMCO, Bill Gross, reflexionó sobre el nuevo panorama macroeconómico:
"El retorno de rendimientos atractivos en la renta fija representa una oportunidad histórica para que los inversores aseguren ingresos reales estables sin exponerse a los sobresaltos de la renta variable".
La migración hacia la calidad corporativa y la protección soberana
Dentro del universo de la renta fija, el movimiento de capitales no se realiza de forma indiscriminada. Los analistas observan un fenómeno conocido como la búsqueda de calidad, donde los flujos financieros se concentran en emisores con balances intachables, bajo nivel de endeudamiento relativo y sólidos flujos de caja operativos. Los bonos soberanos emitidos por gobiernos con máximas calificaciones de solvencia y la deuda emitida por corporaciones multinacionales líderes en sus respectivos sectores captan la mayor cuota de la nueva liquidez disponible.
En contraste, los activos de mayor riesgo, tales como los bonos corporativos de baja calificación o las emisiones de deuda en mercados emergentes con vulnerabilidades fiscales, enfrentan un escrutinio mucho más riguroso por parte de los comités de inversión. La brecha de rendimiento entre la deuda de alta calidad y los activos especulativos ha obligado a los emisores menos solventes a ofrecer condiciones financieras exigentes para atraer compradores, consolidando un entorno donde la disciplina fiscal y la fortaleza financiera resultan premiadas por el mercado.
Adicionalmente, los instrumentos de deuda pública actúan nuevamente como el principal refugio táctico frente a eventuales correcciones en las bolsas de comercio o tensiones geopolíticas inesperadas, recuperando su función tradicional de amortiguador dentro de las carteras diversificadas.
Implicaciones para la financiación corporativa y el crecimiento futuro
El predominio de la renta fija de alta calidad ejerce un impacto directo en la economía real y en el financiamiento de los negocios. Las empresas con sólidas métricas crediticias aprovechan este apetito inversor para extender los plazos de su deuda a costos razonables, asegurando la liquidez necesaria para financiar sus proyectos de expansión a largo plazo. Por el contrario, aquellas firmas con modelos de negocio altamente endeudados o dependientes de refinanciaciones baratas se ven obligadas a reestructurar sus operaciones para adaptarse a un entorno donde el capital tiene un costo real.
Este cambio de paradigma promueve una mayor prudencia en las decisiones de inversión de capital por parte del sector privado. Las juntas directivas evalúan con mayor rigor la rentabilidad esperada de cada proyecto antes de acudir a los mercados de crédito, favoreciendo la disciplina presupuestaria y la asignación eficiente de recursos.
En conclusión, la era de la tolerancia cero al riesgo no representa un repliegue pasivo de los inversores, sino una recomposición racional de las finanzas internacionales. El regreso de la renta fija y de la deuda de alta calidad devuelve el equilibrio a los mercados mundiales, demostrando que la búsqueda de previsibilidad y la preservación del capital continúan siendo los cimientos sobre los cuales se construye el crecimiento económico sostenible.