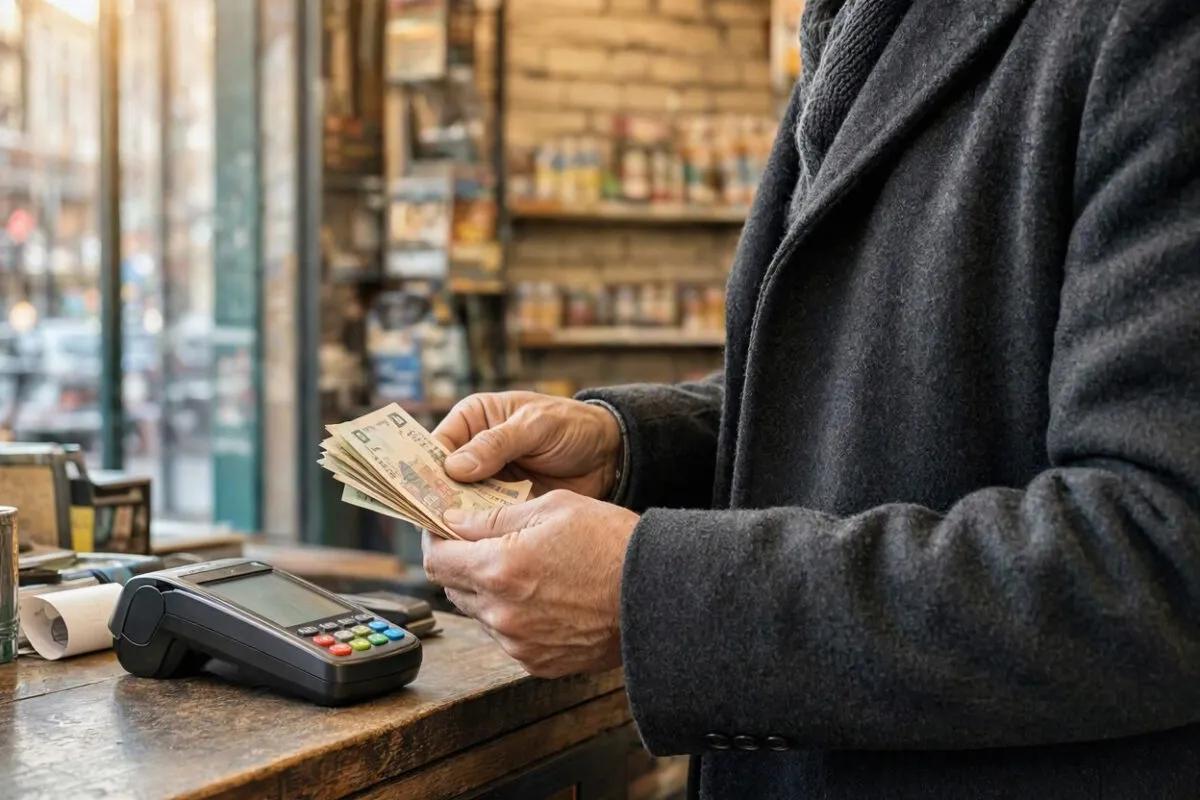
La digitalización casi total del dinero parecía un camino sin retorno hacia la desaparición del billete de papel. Billeteras virtuales, transferencias bancarias instantáneas y esquemas de pago mediante códigos QR dominan las transacciones diarias en todo el planeta. Sin embargo, un fenómeno cultural y financiero de resistencia ha tomado fuerza en los últimos años. El efectivo físico ya no es visto como un residuo obsoleto del pasado, sino como una herramienta táctica de control presupuestario y una reserva de privacidad en un ecosistema sobremonitoreado.
La transición hacia una sociedad sin efectivo generó beneficios innegables en términos de rapidez y comodidad operativa. No obstante, también eliminó la fricción psicológica que genera el acto de pagar. Cuando el dinero se convierte en una cifra abstracta en una pantalla, la percepción del gasto disminuye drásticamente, lo que favorece el consumo impulsivo y dificulta la capacidad de ahorro en los hogares.
El fenómeno cultural del ahorro tangible
En las redes sociales ha proliferado un hábito financiero promovido principalmente por la Generación Z y los mileniales. El método conocido como el sistema de sobres o distribución física del dinero consiste en retirar todo el ingreso mensual en billetes y dividirlo en categorías asignadas dentro de carpetas. Gastos fijos, alimentación, ocio y emergencias reciben una cuota física predeterminada. Una vez que el sobre de una categoría queda vacío, el consumo en esa área se detiene de forma definitiva hasta el mes siguiente.
Este regreso a lo analógico responde a una necesidad concreta de salud mental y financiera. La omnipresencia de las aplicaciones de pago y los créditos inmediatos ha provocado una sensación de descontrol en los presupuestos personales. Manejar billetes tangibles devuelve al usuario la noción real del límite económico, funcionando como un freno natural frente a las compras cotidianas no planificadas.
Sobre esta transformación en la conducta del consumidor y el valor estratégico de la moneda en papel, el economista y exdirector del Banco Central Europeo, Yves Mersch, destacó con claridad la vigencia del formato tradicional:
"El dinero en efectivo no es solo un medio de pago eficiente, sino la única forma de dinero de banco central que el público puede poseer de manera directa, garantizando la privacidad y la autonomía financiera de los ciudadanos ante eventuales fallas tecnológicas".
Resguardo de valor y el derecho a la privacidad
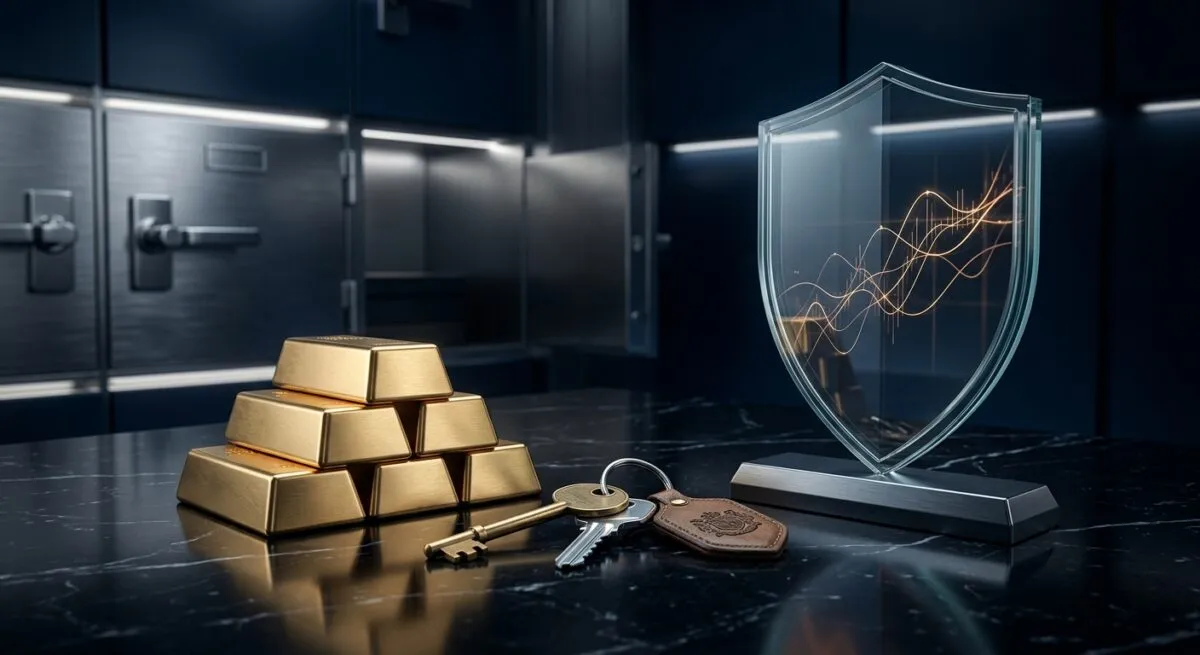
Más allá del ámbito doméstico y de la organización del presupuesto personal, el efectivo físico ha adquirido un nuevo estatus dentro del análisis macroeconómico. En un contexto internacional signado por la volatilidad bancaria, las tasas de interés cambiantes y la amenaza constante de ciberataques a infraestructuras financieras, los billetes de alta denominación han pasado a ser percibidos como un activo de protección.
Mantener una porción de la riqueza fuera del sistema financiero digital ofrece una cobertura inmediata frente a congelamientos de cuentas, interrupciones en los servicios de internet o colapsos en las plataformas bancarias. La posesión de billetes físicos otorga una soberanía individual que los registros digitales no pueden replicar, dado que no depende de intermediarios tecnológicos ni de la aprobación de una entidad financiera para su validación en el momento de una transacción.
Asimismo, la creciente preocupación por la recopilación masiva de datos personales ha posicionado al billete de papel como el último bastión de la privacidad comercial. Cada transacción digital deja un rastro imborrable que es analizado por algoritmos publicitarios y entidades crediticias. El efectivo, en cambio, garantiza el anonimato absoluto en los intercambios comerciales legítimos, un atributo que muchos usuarios han comenzado a valorar como un verdadero activo intangible.
Hacia un modelo financiero de convivencia híbrida
La revalorización del dinero tangible no implica una renuncia a las ventajas operativas que ofrece la tecnología financiera. Lo que se observa en la actualidad es la consolidación de un esquema híbrido donde las herramientas digitales se utilizan por velocidad en transferencias complejas, mientras que el billete físico se reserva para la gestión del presupuesto diario y la custodia de fondos de emergencia.
Las bancas centrales de diversas naciones han comenzado a registrar este comportamiento contradictorio. A pesar del incremento constante en el volumen de pagos electrónicos, la demanda total de billetes en circulación continúa creciendo en varios países desarrollados y emergentes. Este indicador demuestra que la población no desea abandonar el papel moneda, interpretándolo como un elemento fundamental para la estabilidad económica personal.
En conclusión, el efectivo físico ha dejado de ser un simple medio transaccional para convertirse en un símbolo de autodisciplina financiera y resguardo individual. Lejos de extinguirse bajo el avance de las aplicaciones de pago, el dinero tangible reafirma su importancia estratégica como un contrapeso necesario en un mundo hiperconectado.