El salto cuantitativo de las finanzas personales
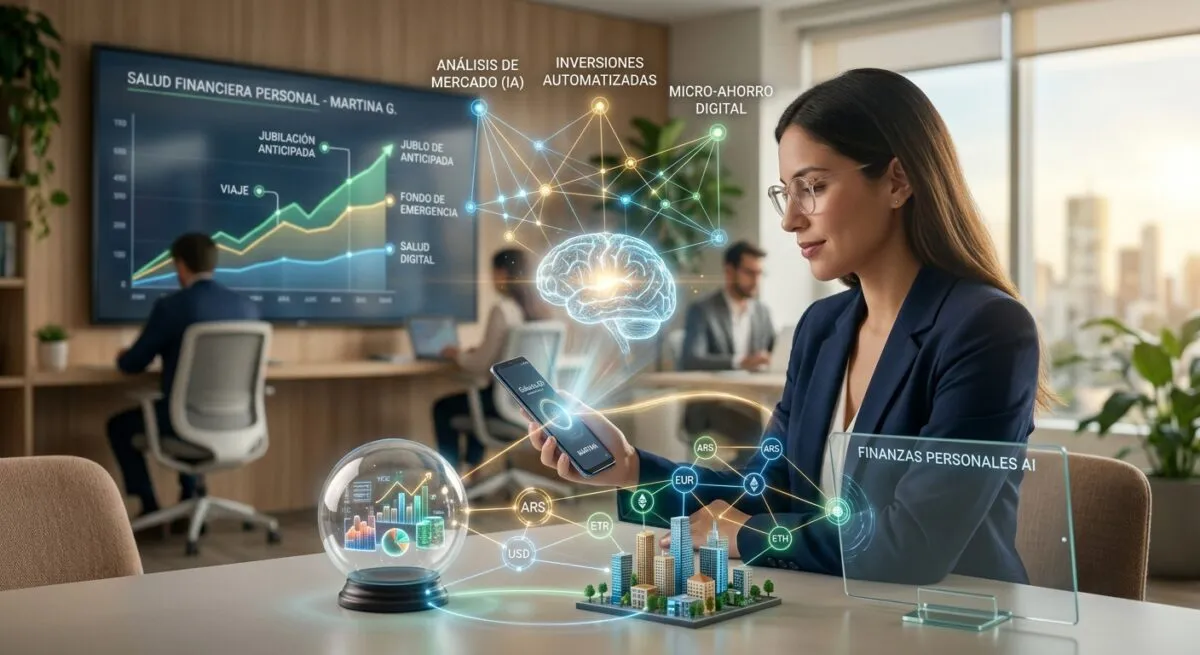
La administración del dinero individual ha experimentado una transformación sin precedentes en la última década. Lo que antes requería hojas de cálculo complejas o consultas costosas con asesores bancarios tradicionales hoy se resuelve en segundos mediante aplicaciones móviles integradas con inteligencia artificial. La automatización ya no se limita a programar transferencias recurrentes o pagos de servicios, sino que abarca el análisis predictivo de patrones de gasto, la identificación de fugas de capital y la optimización fiscal adaptada al perfil de cada usuario.
Plataformas globales e instituciones de renombre como el Foro Económico Mundial y la consultora McKinsey señalan que el uso de modelos de aprendizaje automático en el sector bancario de consumo no solo incrementa la eficiencia, sino que fomenta una inclusión financiera real. La capacidad de procesar grandes volúmenes de datos permite a los algoritmos sugerir presupuestos dinámicos que se ajustan automáticamente ante imprevistos económicos o cambios en los ingresos del usuario.
Inversiones algorítmicas y el auge de los asesores robóticos
En el ámbito de los mercados de capitales, la democratización del acceso a las inversiones encuentra su mayor aliado en los denominados asesores robóticos o robo-advisors. Estas plataformas digitales utilizan algoritmos avanzados para construir y rebalancear portafolios diversificados en fondos cotizados en bolsa, basándose en la tolerancia al riesgo, el horizonte temporal y las metas específicas de cada inversor.
A diferencia del modelo tradicional, la automatización elimina los sesgos emocionales que suelen perjudicar a los inversores minoristas en momentos de pánico o euforia bursátil. Los algoritmos monitorean constantemente la volatilidad del mercado y ejecutan órdenes de compra o venta para mantener la asignación de activos deseada de forma objetiva y transparente.
"La inteligencia artificial en la gestión patrimonial no busca reemplazar el criterio humano, sino potenciar la precisión de las decisiones, reduciendo los costos operativos a niveles que permiten a cualquier persona acceder a estrategias antes reservadas para la banca privada." — Sam Altman, Director Ejecutivo de OpenAI.
Eficiencia operativa, reducción de costos y educación continua
Uno de los atractivos principales de la automatización aplicada a las finanzas es la sustancial reducción de comisiones. Las herramientas digitales operan con costos de estructura sensiblemente menores que las firmas tradicionales, lo que permite ofrecer tarifas reducidas que impactan directamente de manera positiva en la rentabilidad neta a largo plazo de los pequeños y medianos ahorristas.
Además del aspecto meramente operativo, las herramientas impulsadas por inteligencia artificial generativa han asumido un rol pedagógico. Los asistentes virtuales financieros pueden explicar conceptos complejos sobre rendimiento compuesto, diversificación o riesgos crediticios en un lenguaje accesible y adaptado al nivel de conocimiento de cada usuario. Esta interacción fluida fomenta la toma de decisiones informadas y reduce la brecha de aprendizaje financiero en la sociedad.
"Estamos presenciando una transición fundamental donde el procesamiento de datos a gran escala permite personalizar la salud financiera de cada individuo como si tuviera un equipo de analistas trabajando en exclusiva para su bolsillo." — Cathie Wood, Fundadora y Directora de Inversiones de ARK Invest.
Riesgos, seguridad de los datos y el factor humano
Pese a los evidentes beneficios, la adopción masiva de algoritmos en el manejo del patrimonio plantea desafíos éticos y regulatorios de consideración. La protección de los datos personales y la seguridad de las credenciales bancarias resultan críticas ante el incremento de ciberataques cada vez más sofisticados. Las entidades desarrolladoras se ven obligadas a invertir montos millonarios en arquitecturas de ciberseguridad con cifrado de grado militar y autenticación biométrica avanzada.
Asimismo, analistas de la Organización para la Cooperación y el Desarrollo Económicos advierten sobre el riesgo de la dependencia ciega en los modelos automáticos. Si bien los algoritmos responden eficientemente a patrones históricos, los eventos sistémicos impredecibles o las crisis geopolíticas de magnitud requieren una supervisión crítica que la inteligencia artificial aún no puede replicar con plenitud.
Un futuro híbrido para la salud financiera
La consolidación de la inteligencia artificial y la automatización en las finanzas personales marca un punto de no retorno. El modelo del futuro no apunta a la eliminación total de la interacción humana, sino a un esquema híbrido donde la eficiencia de la máquina y la empatía o juicio ético del profesional coexistan.
Aprovechar la tecnología para automatizar el ahorro y optimizar las inversiones permite a las personas recuperar el control de su tiempo y tomar las riendas de su futuro económico con datos concretos, respaldados por la innovación científica más avanzada de nuestra época.